
سازمانهای موفق چگونه متفاوت فکر میکنند؟
1) مقدمه چرا بعضی سازمانها متفاوت میبینند؟ چرا برخی سازمانها، با وجود برخورداری از منابع، نیروی انسانی، فناوری و حتی استانداردهای مدیریتی مشابه، نتایج متفاوتی…

1) مقدمه
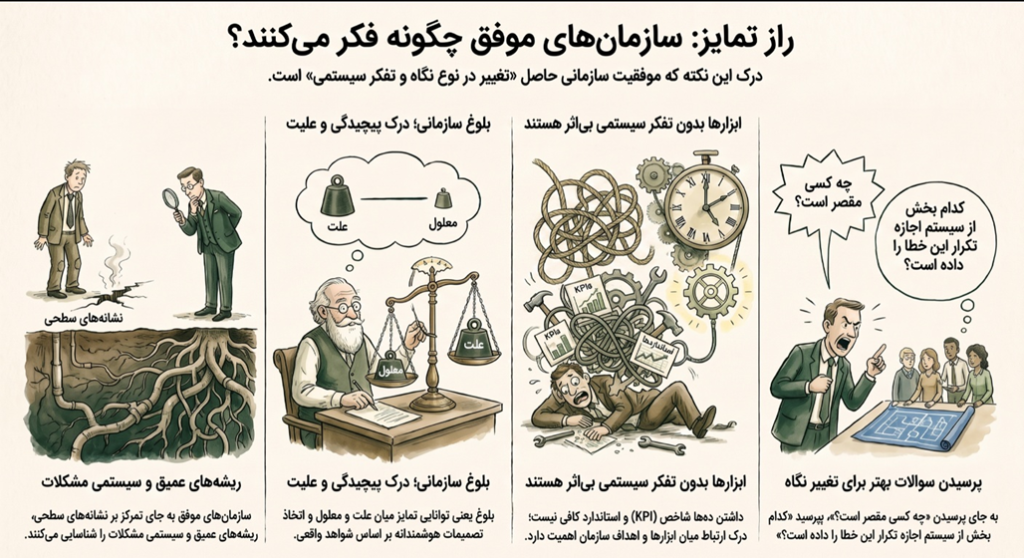
چرا بعضی سازمانها متفاوت میبینند؟
چرا برخی سازمانها، با وجود برخورداری از منابع، نیروی انسانی، فناوری و حتی استانداردهای مدیریتی مشابه، نتایج متفاوتی به دست میآورند؟
چرا یک سازمان میتواند در شرایطی پیچیده و متغیر، خود را با تغییرات سازگار کند، مسائلش را پیش از تبدیلشدن به بحران شناسایی کند و بهطور مستمر عملکرد خود را بهبود دهد؛ در حالی که سازمانی دیگر، با وجود برخورداری از ساختارها و ابزارهای مشابه، دائماً درگیر مسائل تکراری است؟ پاسخ را نمیتوان تنها در بیشتر کار کردن یا بیشتر داشتن جستوجو کرد.
تفاوت بسیاری از سازمانها، پیش از آنکه در آنچه انجام میدهند آشکار شود، در نحوهای است که سازمان را میبینند و درباره آن فکر میکنند. تفاوت صرفاً در راهحل نیست؛ در تعریف مسئله است.
سازمانها با واقعیت یکسان، برداشت یکسانی ندارند
هر سازمان، واقعیت خود را از طریق مجموعهای از مفاهیم، شاخصها، فرایندها، ساختارها و الگوهای ذهنی تفسیر میکند. آنچه مدیران میبینند و آنچه نمیبینند، بر تصمیمهایی که میگیرند اثر مستقیم دارد. اگر سازمان را مجموعهای از واحدهای مستقل ببینیم، احتمالاً مشکلات را نیز در همان واحدها جستوجو خواهیم کرد بدون آنکه به نوع عملکرد و تاثیر واحد ها بر هم توجهی داشته باشیم، در نتیجه، نوع نگاه ما تعیین میکند چه چیزی را مسئله ببینیم، چه چیزی را اندازهگیری کنیم و در نهایت، چه تصمیمی بگیریم. این همان جایی است که مفهوم بلوغ سازمانی اهمیت پیدا میکند. یک سازمان زمانی بالغتر میشود که بتواند واقعیتهای پیچیده خود را بهتر درک کند، میان علت و معلول تمایز بگذارد، تصمیمهای خود را بر مبنای شواهد اتخاذ کند و از نتایج تصمیمهای خود یاد بگیرد.
مسئله اصلی، کمبود ابزار نیست
امروزه سازمانها به ابزارهای مدیریتی متعددی دسترسی دارند؛ از استانداردهای بینالمللی و مدلهای تعالی گرفته تا سیستمهای اطلاعاتی، داشبوردهای مدیریتی، شاخصهای عملکرد و ابزارهای تحلیل داده اما داشتن ابزار، الزاماً به معنای توانایی استفاده اثربخش از آن نیست. ممکن است سازمانی دهها KPI داشته باشد، اما نداند کدامیک واقعاً برای تصمیمگیری حیاتی هستند.
سؤال مهمتر این است: با ابزارهایی که در اختیار داریم، چگونه فکر میکنیم؟ سازمانهای موفق لزوماً ابزار بیشتری در اختیار ندارند؛ آنها معمولاً ارتباط میان ابزارها، تصمیمها و اهداف را بهتر درک میکنند.
نقطه آغاز تحول، تغییر نگاه است
تحول سازمانی زمانی معنا پیدا میکند که سازمان بتواند از سطح مشاهده نشانهها فراتر رود و منطق شکلگیری نتایج را درک کند. در این نگاه، افت عملکرد یک نشانه است و خطای فرایندی ممکن است حاصل یک ضعف سیستمی باشد. سازمانهای موفق پیش از آنکه به دنبال پاسخ باشند، سؤالهای بهتری میپرسند.
آنها میپرسند: چه اتفاقی افتاده است؟
چرا این اتفاق افتاده است؟
این مسئله در کدام بخش از سیستم شکل گرفته است؟
چه ارتباطی میان این مسئله و سایر اجزای سازمان وجود دارد؟ و مهمتر از همه، چگونه میتوان از تکرار آن جلوگیری کرد؟
این تغییر در نوع پرسش، نقطه آغاز تغییر در نوع مدیریت است.
2) سازمان؛ فراتر از مجموع واحدها
سازمانها معمولاً خودشان را از روی ساختارشان توصیف میکنند. یک نمودار، چند معاونت، مجموعهای از مدیریتها و واحدها، شرح وظایف، حدود اختیارات و زنجیرهای از روابط رسمی. روی کاغذ، همهچیز مشخص است: چه کسی مسئول چیست، هر واحد چه خروجیای دارد و هر تصمیم باید در کجا گرفته شود. اما سازمان واقعی، روی کاغذ اتفاق نمیافتد. واقعیت سازمان در فاصله میان واحدها شکل میگیرد؛ جایی که اطلاعات منتقل میشود، تصمیمها به یکدیگر وابسته میشوند، کار از یک واحد به واحد دیگر تحویل داده میشود و خروجی یک بخش به ورودی بخش دیگری تبدیل میشود. ساختار میگوید چه اجزایی داریم؛ سیستم نشان میدهد این اجزا چگونه با یکدیگر رفتار میکنند.
مسئلهای که هیچ واحدی بهتنهایی ایجاد نکرده است
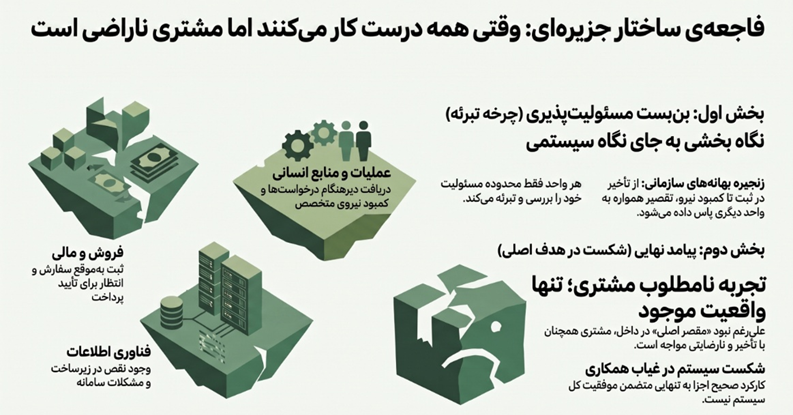
گاهی یک مسئله واقعی وجود دارد، بدون اینکه بتوان آن را به یک واحد یا یک فرد نسبت داد. مسئله در رابطه میان اجزای سازمان شکل گرفته است. فروش، مالی، فناوری، عملیات و منابع انسانی هرکدام بخشی از ماجرا را در اختیار دارند؛ اما هیچکدام بهتنهایی کل ماجرا نیستند. در چنین شرایطی، نگاه واحدمحور کارایی خود را از دست میدهد و سازمان ناچار است خودش را بهعنوان یک سیستم ببیند.
رفتار سازمان از روابط آن ساخته میشود
در یک سیستم، اجزا صرفاً در کنار یکدیگر قرار نگرفتهاند؛ بر یکدیگر اثر میگذارندو یک تصمیم کوچک در یک نقطه از سازمان میتواند با عبور از چند فرایند و چند واحد، پیامدی ایجاد کند که در نقطه آغاز تصمیم اصلاً پیشبینی نشده بود. پیتر سنگه در ادبیات سازمان یادگیرنده، بر اهمیت دیدن الگوها و روابط به جای تمرکز صرف بر رویدادهای منفرد تأکید میکند. در چنین نگاهی، مدیر تلاش میکند بفهمد چه الگویی این اتفاق را ایجاد کرده است؟ و چه ساختاری این الگو را تکرار میکند؟ این تفاوت، بسیار مهم است.
مرزهای واحدها، مرزهای مسئله نیستند
یکی از دشواریهای مدیریت این است که مرزهای سازمانی با مرزهای مسائل واقعی یکسان نیستند. اگر تحلیل مسئله را به مرزهای واحدها محدود کنیم، احتمال دارد بخشی از علت را از دست بدهیم. برای مثال، زمان انتظار مشتری متعلق به یک واحد خاص نیست. این زمان میتواند حاصل مجموعهای از تصمیمها و فعالیتها باشد: ثبت درخواست، بررسی اطلاعات، تأیید مالی، تخصیص منابع، اجرای خدمت و تحویل نهایی.
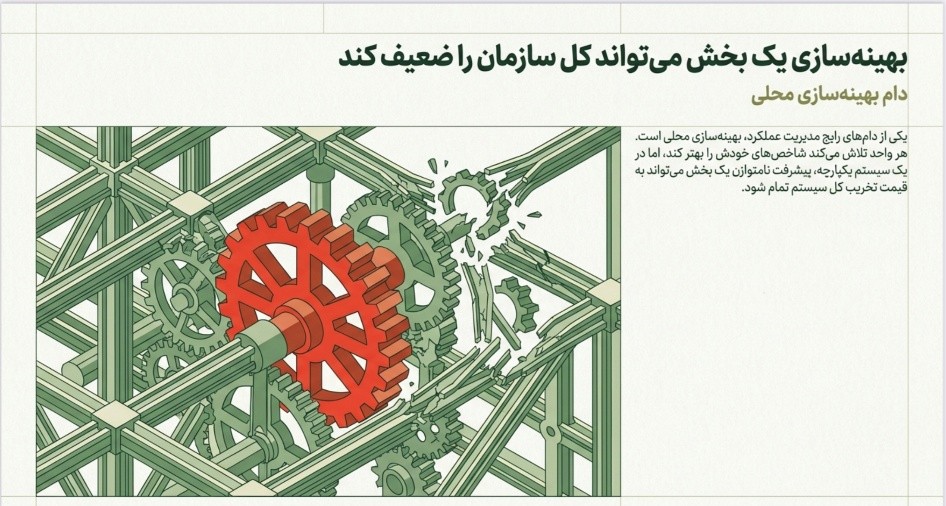
بهینهسازی یک بخش میتواند کل را ضعیف کند


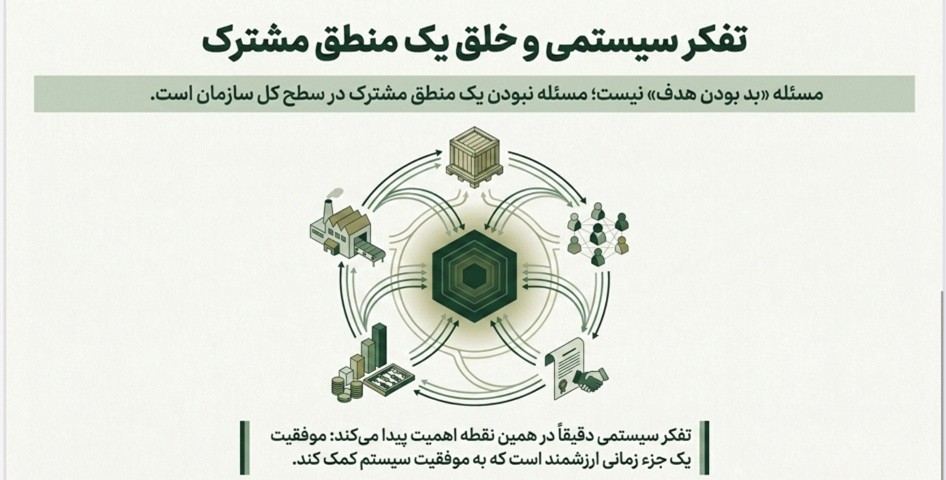
سازمان موفق فقط اجزا را هماهنگ نمیکند؛ منطق میان آنها را میسازد
هماهنگی واقعی، صرفاً برگزاری جلسه بین مدیران نیست. وقتی اهداف واحدها به یکدیگر متصل باشند، فرایندها میان واحدها بدون اصطکاک جریان پیدا کنند، اطلاعات در زمان مناسب در اختیار تصمیمگیرنده قرار گیرد و شاخصهای عملکرد رفتارهای متعارض ایجاد نکنند، میتوان گفت سازمان در حال حرکت به سمت یک سیستم یکپارچه است. در چنین سازمانی، مدیر فقط مسئول واحد خودش نیست؛ مسئولیتی نیز نسبت به اثری که واحد او بر کل سازمان ایجاد میکند دارد.
نگاه واحدمحور میپرسد “چه کسی چه کاری انجام میدهد؟”؛ نگاه سیستمی میپرسد “چگونه تعامل میان این فعالیتها، نتیجه نهایی را میسازد؟”
3) مسئله واقعی کجاست؟


4)جایی که ارزش خلق میشود

ارزش چیست؟
در سادهترین تعریف، ارزش (Value) منفعتی است که یک محصول، خدمت یا نتیجه برای یک ذینفع ایجاد میکند و او حاضر است برا ی دریافت آن هزینه، زمان، منابع یا توجه صرف کند. ارزش = آنچه برای ذینفع اهمیت دارد، نه صرفاً آنچه سازمان تولید میکند. ممکن است سازمان تصور کند محصولی با ویژگیهای متعدد تولید کرده و بنابراین ارزش زیادی ایجاد کرده است؛ اما اگر این ویژگیها برای مشتری اهمیتی نداشته باشند، هزینه ایجاد کردهاند، نه الزاماً ارزش.
از همینجا یک اصل مدیریتی شکل میگیرد:
ارزش را سازمان تعریف نمیکند؛ ارزش در نقطه ادراک ذینفع معنا پیدا میکند.

برای تحلیل دقیقتر فرآیندها، فعالیتهای سازمان را میتوان از منظر ارزش در سه گروه اصلی قرار داد:

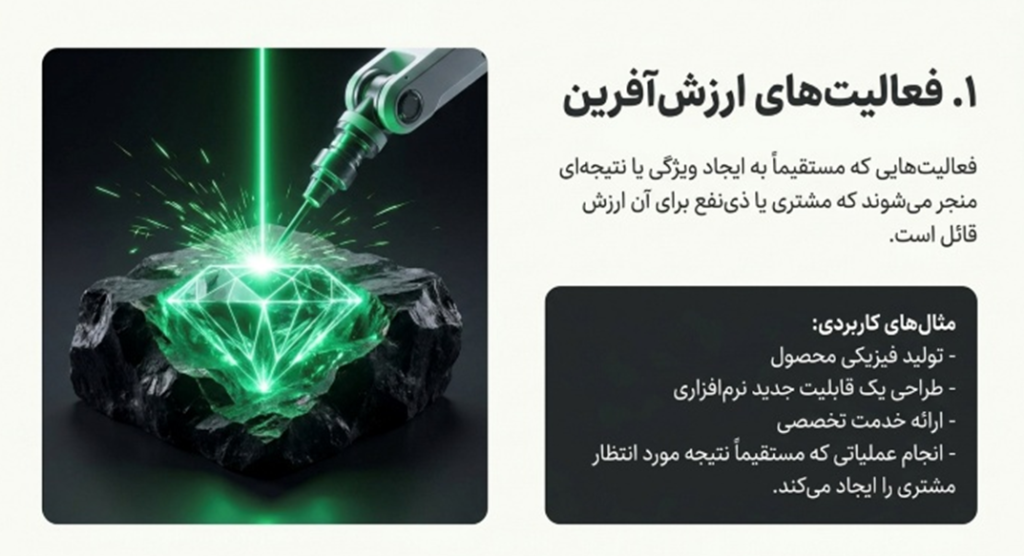
الف) فعالیتهای ارزشآفرین:
فعالیتهایی که مستقیماً به ایجاد ویژگی یا نتیجهای منجر میشوند که مشتری یا ذینفع برای آن ارزش قائل است.
مثلاً: تولید محصول، طراحی یک قابلیت جدید، ارائه خدمت تخصصی یا انجام عملیاتی که مستقیماً نتیجه مورد انتظار مشتری را ایجاد میکند.
ب) فعالیتهای ضروری اما غیرارزشآفرین
این فعالیتها ممکن است از دید مشتری ارزش مستقیمی ایجاد نکنند، اما به دلایل قانونی، کنترلی، ایمنی، مالی یا مدیریتی ضروری باشند.
برای مثال: کنترلهای قانونی، برخی الزامات ثبت اطلاعات یا فعالیتهای نظارتی. هدف مدیریت در اینجا حذف کورکورانه فعالیت نیست؛ بلکه باید بررسی کند: آیا میتوان این فعالیت را سادهتر، سریعتر یا کمهزینهتر انجام داد؟

ج) فعالیتهای اتلافزا
فعالیتهایی که نه برای مشتری ارزش ایجاد میکنند و نه ضرورت واقعی دارند.
مانند: دوبارهکاری، انتظار، انتقالهای غیرضروری، ورود تکراری اطلاعات، تأییدهای زائد، اصلاح خطاهای قابل پیشگیری و تولید اطلاعاتی که مورد استفاده قرار نمیگیرد. اینجا یکی از مهمترین فرصتهای بهبود سازمانی شکل میگیرد:
کاهش فاصله میان کاری که انجام میشود و ارزش ایجاد شده.

جریان ارزش چیست؟
اگر ارزش را یک نتیجه در نظر بگیریم، جریان ارزش (Value Stream) مسیر حرکت فعالیتها، اطلاعات و منابعی است که از یک نیاز یا تقاضا شروع میشود و به ایجاد و تحویل ارزش به مشتری یا ذینفع منتهی میشود.
برای مثال، در یک سازمان تولیدی:
نیاز مشتری → سفارش → برنامهریزی → تأمین → تولید → کنترل کیفیت → ارسال → تحویل
این زنجیره فقط مجموعهای از فعالیتها نیست، یک جریان است.

و مدیریت باید بتواند ببیند که در طول این جریان چه اتفاقی میافتد:
ارزش کجا ایجاد میشود؟
کجا زمان تلف میشود؟
کجا تصمیمگیری متوقف میشود؟
کجا اطلاعات ناقص است؟
کجا دوبارهکاری ایجاد میشود؟
کجا منابع بیش از نیاز مصرف میشوند؟
و کجا جریان ارزش دچار گلوگاه میشود؟این نگاه، سازمان را به سیستمی برای خلق و تحویل ارزش تبدیل میکند.
تفاوت فرآیند و جریان ارزش
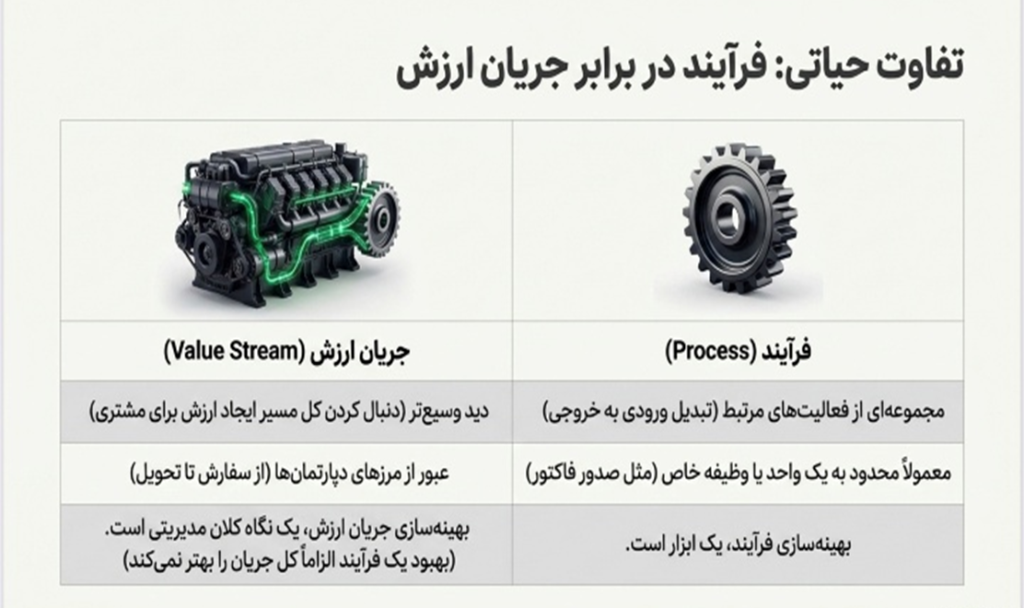
این دو مفهوم به یکدیگر نزدیکاند، اما یکی نیستند. فرآیند (Process) مجموعهای از فعالیتهای مرتبط است که ورودی را به خروجی تبدیل میکند. اما جریان ارزش دید وسیعتری دارد و کل مسیر ایجاد ارزش برای یک مشتری یا ذینفع را دنبال میکند؛ حتی اگر این مسیر از چند فرآیند و چند واحد سازمانی عبور کند. برای مثال، فرآیند صدور فاکتور یک فرآیند مشخص است. اما از دریافت سفارش تا تحویل محصول به مشتری یک جریان ارزش است که ممکن است دهها فعالیت و چندین فرآیند را دربرگیرد. بنابراین، اگر مدیر فقط یک فرآیند را بهینه کند، ممکن است عملکرد همان فرآیند بهتر شود؛ اما الزاماً کل جریان ارزش بهتر نمیشود. بهینهسازی فرآیند، یک ابزار است؛ بهینهسازی جریان ارزش، یک نگاه کلان مدیریتی است.
ارزش؛ مقصدی که همه اجزای سازمان باید به آن برسند
هر سازمانی مجموعهای از فرایندها، ساختار و افراد است که برای دستیابی به یک نتیجه مشخص در کنار یکدیگر قرار گرفتهاند. با این حال، در بسیاری از سازمانها بهتدریج میان کاری که انجام میشود و نتیجهای که باید ایجاد شود فاصله به وجود میآید. واحدها وظایف خود را انجام میدهند، فرآیندها اجرا میشوند، گزارشها تولید میشوند و شاخصها اندازهگیری میشوند، اما در میان این حجم از فعالیت، گاهی سؤال اصلی فراموش میشود: تمام این تلاشها در نهایت قرار است چه ارزشی ایجاد کنند؟
اینجاست که مفهوم ارزش اهمیت پیدا میکند. ارزش، نتیجه معناداری است که سازمان برای یک ذینفع ایجاد میکند و به همین دلیل، میتواند شامل حل یک مسئله، کاهش یک هزینه، افزایش کیفیت، کاهش زمان، ایجاد اطمینان، بهبود تجربه یا فراهم کردن یک قابلیت جدید باشد.
اگر اجزا از مفهوم ارزش جدا شوند، ممکن است هرکدام بهصورت مستقل عملکرد خوبی داشته باشند، اما مجموع آنها الزاماً سازمان موفقی ایجاد نمیکند. یک واحد مالی ممکن است در کاهش هزینهها بسیار موفق باشد، اما اگر این کاهش هزینه به افت کیفیت خدمت منجر شود، نمیتوان آن را بهتنهایی یک موفقیت سازمانی دانست. عملکرد یک جزء با عملکرد کل سیستم یکسان نیست. سازمان زمانی واقعاً عملکرد بهتری پیدا کرده است که بهبودهای ایجادشده در اجزای مختلف، در نهایت به نتیجهای منجر شوند که برای مشتری یا سایر ذینفعان ارزشمند است.
برای درک بهتر این موضوع، میتوان سازمان را مانند یک زنجیره در نظر گرفت که از نیاز آغاز میشود و به ارزش ختم میگردد. یک نیاز یا مسئله در محیط وجود دارد؛ سازمان آن را شناسایی میکند، برای پاسخ به آن منابع و قابلیتهای خود را به کار میگیرد، مجموعهای از فرآیندها را اجرا میکند و در نهایت محصول، خدمت یا نتیجهای را در اختیار ذینفع قرار میدهد. ارزش زمانی ایجاد میشود که این خروجی بتواند نیاز موردنظر را به شکل مطلوبی پاسخ دهد. بنابراین، هرچه فاصله میان نیاز واقعی و خروجی سازمان بیشتر باشد، حتی اگر عملیات داخلی سازمان بسیار منظم باشد، ارزشآفرینی نیز ضعیفتر خواهد بود.
ارزش مانند یک نخ ارتباطی است که اجزای مختلف سازمان را به یکدیگر متصل میکند. اگر این نخ قطع شود، استراتژی از عملیات جدا میشود، شاخصها از اهداف واقعی فاصله میگیرند، واحدها به سمت اهداف محلی حرکت میکنند و منابع در فعالیتهایی مصرف میشوند که الزاماً به نتیجه مطلوب منجر نمیشوند. اما زمانی که ارزش بهعنوان نقطه مرجع مشترک در سازمان تعریف شود، هر جزء میتواند جایگاه خود را در یک تصویر بزرگتر پیدا کند.
البته ارزش نیز یک مفهوم ثابت و همیشگی نیست. آنچه امروز برای مشتری ارزشمند است، ممکن است در آینده دیگر مزیت محسوب نشود. تغییر فناوری، رفتار مشتری، شرایط رقابتی و انتظارات ذینفعان میتواند تعریف ارزش را تغییر دهد. بنابراین، سازمانی که ارزش را مقصد خود میداند، باید دائماً مقصد را بازبینی کند و ببیند آیا هنوز همان چیزی را خلق میکند که بازار و ذینفعان به آن نیاز دارند یا خیر.
وقتی میگوییم ارزش، مقصد سازمان است، منظور این است که همه اجزای سازمان باید بتوانند مسیر خود را تا یک نتیجه معنادار دنبال کنند. در چنین سازمانی، سؤال مهم این است که”تمام این کارها چگونه در کنار یکدیگر قرار میگیرند تا برای مشتری و سایر ذینفعان، نتیجهای ارزشمند ایجاد کنند؟”
از همین نقطه است که سازمان از یک مجموعه فعالیتهای پراکنده، به یک سیستم منسجم برای خلق ارزش تبدیل میشود.
آزمون تستی
طبق متن، تفاوت اصلی سازمانهای موفق با سایر سازمانهایی که منابع مشابهی دارند در چیست؟
چه زمانی یک سازمان به معنای واقعی «بالغتر» محسوب میشود؟
در نگاه سیستمی، ریشه اصلی بسیاری از مسائل سازمانی در کجا نهفته است؟
کدام عبارت در مورد «بهینهسازی یک بخش به صورت مستقل» صحیح است؟
بر اساس متن، «ارزش» در سازمان چگونه تعریف میشود؟
تفاوت اصلی «جریان ارزش» با «فرآیند» در چیست؟
